Berufsunfähigkeitsversicherung

das wichtigste Spezialgebiet unseres Hauses

Berufsunfähigkeitsversicherung: Ihre Arbeitskraft ist Ihr größtes Vermögen

Wer bis zur Rente arbeitet, verdient im Laufe seines Lebens oft ein bis zwei Millionen Euro, doch statistisch wird rund jeder vierte Beschäftigte vorher berufsunfähig. Die Berufsunfähigkeitsversicherung ersetzt Ihr Einkommen, wenn Sie Ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben können. Wir finden den Tarif, der im Ernstfall wirklich zahlt. Mit über 500 begleiteten BU-Verträgen eine unserer größten Stärken.

Jahre Branchenerfahrung
0 +
Fünf-Sterne-Bewertungen
0 +
BU-Verträge begleitet
0 +
Vielfach ausgezeichnet
Top_Berater_01-2024_1000px
Who_Siegel_Top_10_Berater_BAY_01_2019_XL
Badge Top Dienstleister 2023
8882-whofinance-guter-rat-siegel-jpg
10329226_678032115596270_3796839007687049081_n
who siegel top-berater WELT 57x61,5 outline 10_14
4c_Zert_Fond-Spezialist_freigestellt
TOP_MAKLER_2020_Siegel
SV-R-Immo-D1_042025_ger_tc_p

Mein Name ist Marco Mahling und die BU ist mein wichtigstes Spezialgebiet.

Kaum eine Versicherung entscheidet so sehr über Ihre finanzielle Zukunft wie die Berufsunfähigkeitsversicherung und kaum eine wird so oft falsch abgeschlossen. Zu niedrige Rente, schwache Bedingungen, falsch beantwortete Gesundheitsfragen: Die Fehler von heute zeigen sich erst im Leistungsfall, wenn es zu spät ist.

Seit über fünfzehn Jahren begleite ich Menschen bei dieser Entscheidung, vom Studenten bis zum Handwerksmeister, mit über 500 vermittelten BU-Verträgen. Was mich dabei leitet: Ein BU-Vertrag muss nicht beim Abschluss glänzen, sondern in dem Moment, in dem Sie ihn brauchen. Genau nach diesem Maßstab wähle ich Tarife aus: Bedingungsqualität vor Beitragshöhe und Ehrlichkeit vor schnellem Abschluss.

Inhaltsübersicht

Berufsunfähigkeitsversicherung – das Wichtigste in Kürze

  • Was ist eine Berufsunfähigkeitsversicherung?
    Sie zahlt eine monatliche Rente, wenn Sie Ihren zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft zu mindestens 50 Prozent nicht mehr ausüben können
  • Warum ist sie so wichtig?
    Rund jeder vierte Beschäftigte wird im Laufe des Berufslebens berufsunfähig. Die staatliche Erwerbsminderungsrente liegt dabei im Schnitt bei nur rund 1.000 Euro monatlich
  • Was kostet sie?
    Je nach Alter, Beruf und Gesundheit meist zwischen 30 und 100 Euro monatlich. Berufseinsteiger sichern sich die günstigsten Beiträge
  • Worauf kommt es an?
    Auf die Vertragsbedingungen: Verzicht auf abstrakte Verweisung, ausreichende Rentenhöhe, Laufzeit bis zum Rentenalter und Nachversicherungsgarantien

Was ist eine Berufsunfähigkeitsversicherung?

Die Berufsunfähigkeitsversicherung (BU) zahlt Ihnen eine vereinbarte monatliche Rente, wenn Sie Ihren zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft – in der Regel für mindestens sechs Monate – zu mindestens 50 Prozent nicht mehr ausüben können. Entscheidend ist dabei Ihr konkreter Beruf, so wie Sie ihn zuletzt ausgeübt haben, nicht irgendeine denkbare Tätigkeit.

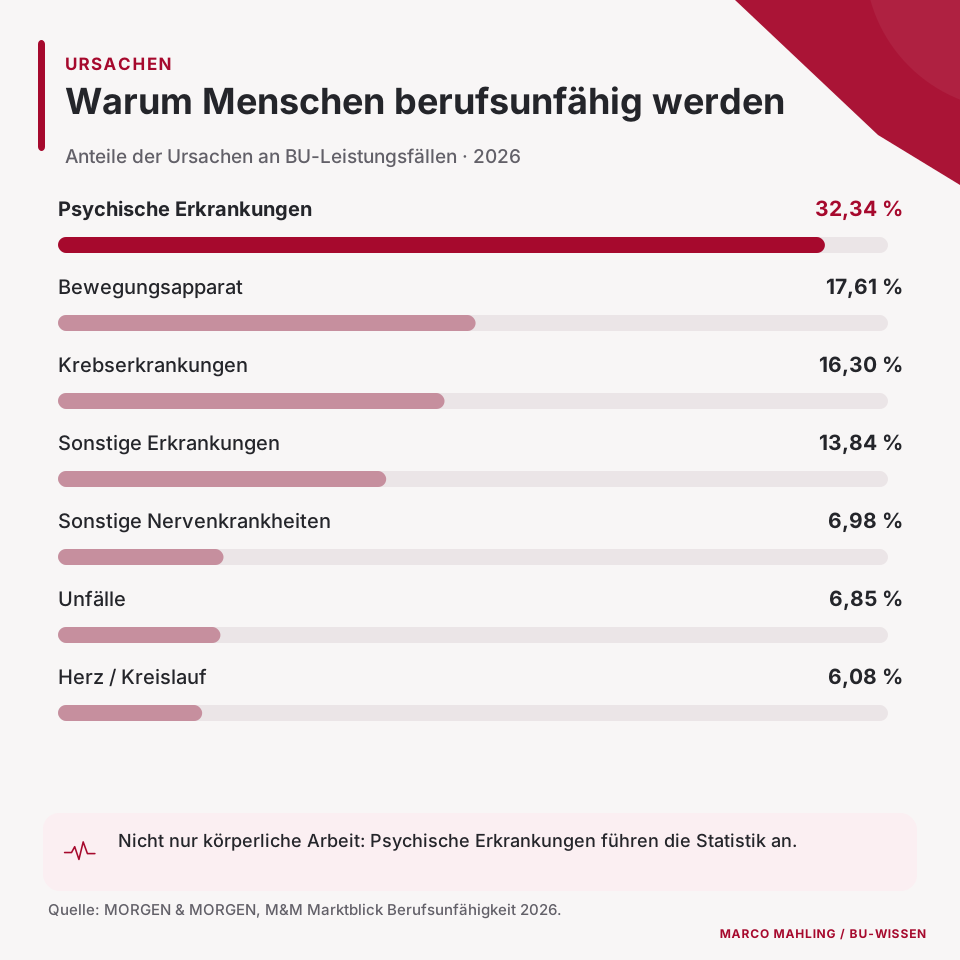
Viele unterschätzen das Risiko, weil sie bei Berufsunfähigkeit an schwere Unfälle denken. Die Statistik zeichnet ein anderes Bild: Häufigste Ursache sind mit 32,3 Prozent psychische Erkrankungen wie Depressionen und Burnout, gefolgt von Krebserkrankungen, Erkrankungen des Bewegungsapparats und sonstigen Nervenkrankheiten. 

Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Unfälle machen nur einen kleinen Teil aus. Das bedeutet auch: Berufsunfähigkeit trifft Büroangestellte und Akademiker genauso wie Handwerker – nur aus anderen Gründen. 

Die BU-Rente läuft, solange die Berufsunfähigkeit besteht, längstens bis zum vereinbarten Endalter, idealerweise dem gesetzlichen Rentenalter. Sie schließt damit die Lücke zwischen dem Verlust Ihres Einkommens und dem Beginn Ihrer Altersrente. Genau deshalb gilt die Berufsunfähigkeitsversicherung bei Verbraucherschützern als eine der wichtigsten Versicherungen überhaupt.

💡 Aus der Praxis: Die Zahlen von Morgen & Morgen (Stand 2026) zeigen: Psychische Erkrankungen sind seit Jahren die mit Abstand häufigste BU-Ursache – Tendenz steigend. Ein „sicherer Bürojob” schützt nicht vor Berufsunfähigkeit. Er verändert nur die wahrscheinliche Ursache.

Erwerbsminderungsrente:
Warum der staatliche Schutz nicht ausreicht

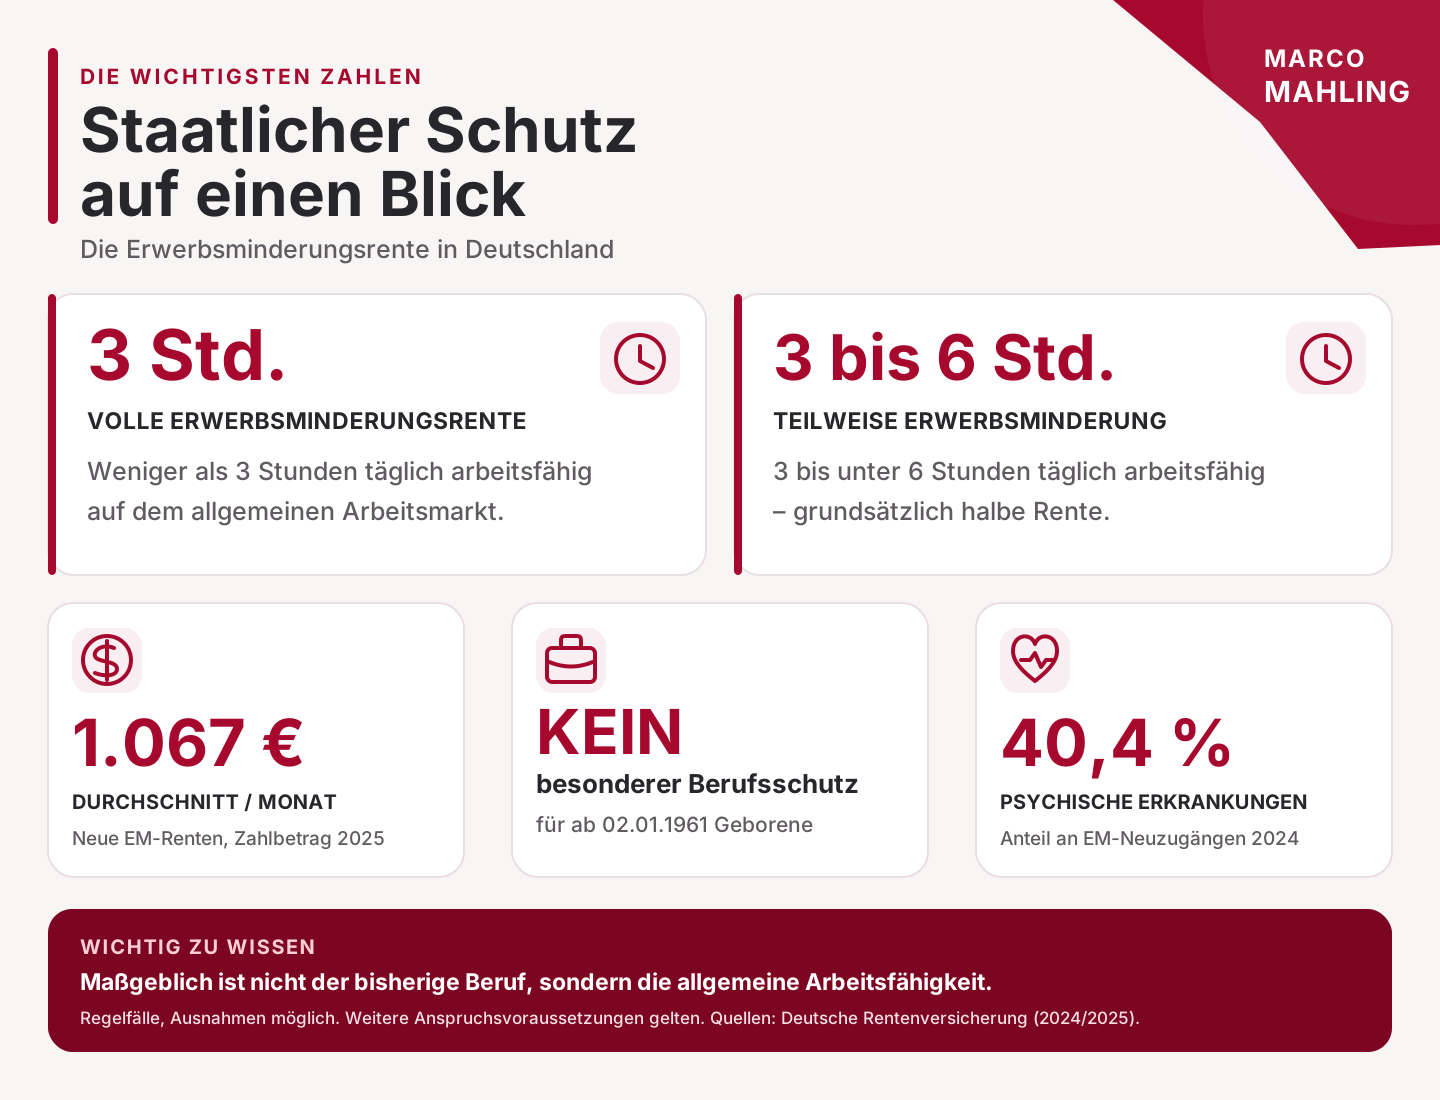
Viele verlassen sich auf den Staat – und kennen die Bedingungen der gesetzlichen Erwerbsminderungsrente nicht. Die volle Erwerbsminderungsrente erhalten Sie nur, wenn Sie in keinem Beruf mehr als drei Stunden täglich arbeiten können. Können Sie irgendeine Tätigkeit noch drei bis sechs Stunden ausüben, gibt es nur die halbe Rente, egal, was Sie gelernt haben und was Sie bisher verdient haben.

Der Unterschied zur privaten BU ist fundamental: Die gesetzliche Rentenversicherung fragt nicht, ob Sie Ihren Beruf noch ausüben können, sondern ob Sie überhaupt noch irgendwie arbeiten können. Ein Chirurg, der wegen eines Handleidens nicht mehr operieren, aber theoretisch noch Telefondienst leisten könnte, erhält keine volle Erwerbsminderungsrente. Die private Berufsunfähigkeitsversicherung mit gutem Bedingungswerk zahlt in genau diesem Fall.

Dazu kommt die Höhe: Die durchschnittliche Erwerbsminderungsrente liegt bei nur rund 1.000 Euro im Monat – vor Abzug von Kranken- und Pflegeversicherungsbeiträgen. Wer zuletzt 3.000 Euro netto verdient hat, muss seinen Lebensstandard also drastisch senken. Junge Berufstätige, die die versicherungsrechtlichen Wartezeiten noch nicht erfüllt haben, gehen im Ernstfall sogar komplett leer aus.

Wie groß ist Ihre persönliche Versorgungslücke?

In einem 30-minütigen Erstgespräch rechnen wir es gemeinsam durch – kostenlos und unverbindlich.

Ist eine Berufsunfähigkeitsversicherung sinnvoll?

Die kurze Antwort: Für fast jeden, der von seinem Arbeitseinkommen lebt – ja. Wer auf sein Gehalt angewiesen ist, um Miete, Kredit oder Familie zu finanzieren, hat mit der Arbeitskraft sein wertvollstes Gut zu verlieren. Ein 30-Jähriger mit 3.500 Euro Nettoeinkommen erarbeitet bis zur Rente über 1,5 Millionen Euro – kein Auto und keine Immobilie ist auch nur annähernd so viel wert, und doch versichern viele lieber ihr Smartphone als ihr Einkommen.

Die lange Antwort: Die BU ist besonders sinnvoll für Berufseinsteiger und junge Leute (niedrige Beiträge, meist noch keine Vorerkrankungen), für Familien mit Hauptverdiener, für Selbstständige ohne Anspruch auf gesetzliche Absicherung und für körperlich Tätige mit erhöhtem Risiko. Aber auch im Bürojob ist sie keine Kür: Psychische Erkrankungen als häufigste BU-Ursache treffen Wissensarbeiter überdurchschnittlich oft. Es gibt wenige Ausnahmen, in denen wir ehrlich abraten oder Alternativen empfehlen: Wer kurz vor der Rente steht, wer bereits über ausreichend Vermögen zur dauerhaften Einkommenssicherung verfügt oder wer aus gesundheitlichen Gründen keinen bezahlbaren Tarif mehr bekommt – für Letztere gibt es sinnvolle Alternativen wie die Grundfähigkeitsversicherung, die wir weiter unten vorstellen. Diese Ehrlichkeit gehört für uns zur Beratung dazu.

Berufsunfähigkeitsversicherung: Kosten realistisch kalkuliert

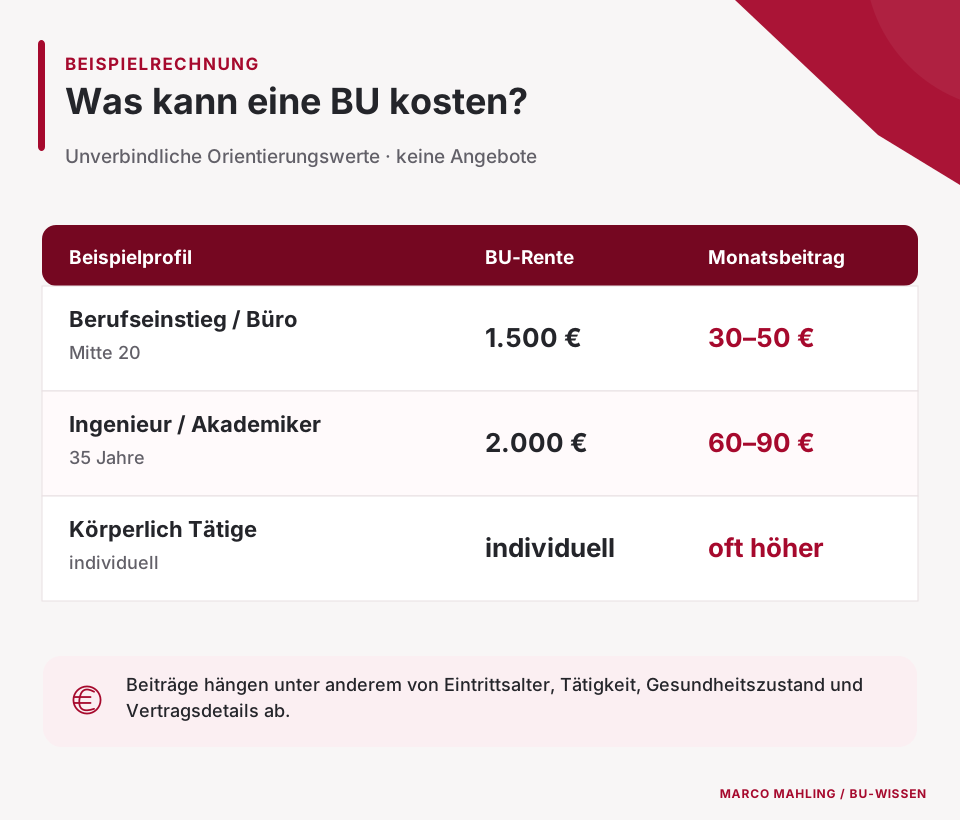
Die Kosten einer Berufsunfähigkeitsversicherung hängen von vier Faktoren ab: Eintrittsalter, Beruf, Gesundheitszustand und gewünschter Rentenhöhe. Je jünger und gesünder Sie beim Abschluss sind, desto günstiger bleibt der Beitrag. Ein Leben lang. Der Beruf wird über Risikogruppen eingestuft: Ein Controller zahlt für dieselbe BU-Rente deutlich weniger als ein Dachdecker.

Zur Orientierung: Eine Studentin oder ein Berufseinsteiger mit Mitte 20 sichert 1.500 Euro Monatsrente in kaufmännischen Berufen oft schon für 30 bis 50 Euro monatlich. Ein 35-jähriger Ingenieur zahlt für 2.000 Euro BU-Rente meist 60 bis 90 Euro. In körperlich fordernden Berufen liegen die Beiträge höher und gerade hier ist der unabhängige Vergleich entscheidend, weil die Versicherer Berufe sehr unterschiedlich einstufen und die Beitragsunterschiede 40 Prozent und mehr betragen können.

Wichtig ist der Blick auf Netto- und Bruttobeitrag: Der Bruttobeitrag ist der kalkulierte Höchstbeitrag, der Nettobeitrag der aktuell zu zahlende nach Überschussverrechnung. Seriös vergleichen heißt, beide Werte und die Beitragshistorie des Versicherers anzusehen. Als Faustregel für die Rentenhöhe gilt: 70 bis 80 Prozent des Nettoeinkommens sollten abgesichert sein – zu niedrige Renten sind einer der häufigsten Beratungsfehler. Und: Beiträge zur BU lassen sich als Vorsorgeaufwendungen steuerlich geltend machen.

💡 Tipp aus der Praxis: Sparen Sie nicht an der Rentenhöhe, sondern am richtigen Tarif. Eine BU-Rente von 1.000 Euro, die im Ernstfall nicht zum Leben reicht, ist keine halbe Lösung – sie ist ein ganzes Problem.

Die 6 wichtigsten Qualitätskriterien im BU-Vertrag

Zwei BU-Verträge können gleich viel kosten – und im Leistungsfall Welten trennen.
Diese sechs Bedingungsmerkmale entscheiden darüber, ob Ihre Versicherung im Ernstfall wirklich zahlt.

Verzicht auf abstrakte Verweisung

Das wichtigste Kriterium überhaupt. Ohne diesen Verzicht darf der Versicherer Sie auf irgendeinen anderen Beruf verweisen, den Sie theoretisch noch ausüben könnten und die Zahlung verweigern. Ein guter Tarif verzichtet vollständig darauf.

Sechs-Monats-Prognose

Der Versicherer sollte bereits leisten, wenn Sie voraussichtlich sechs Monate berufsunfähig sind – nicht erst bei dauerhafter, lebenslanger Prognose. Rückwirkende Leistung ab dem ersten Monat gehört ebenfalls in gute Bedingungen.

Nachversicherungsgarantien

Heirat, Geburt, Gehaltssprung, Immobilienkauf: Gute Tarife erlauben es, die BU-Rente bei solchen Ereignissen ohne neue Gesundheitsprüfung zu erhöhen. Für Berufseinsteiger ist das Gold wert – der junge Vertrag wächst mit dem Leben mit.

Laufzeit bis zum Rentenalter

Endet Ihre BU mit 60 oder 63, entsteht genau dort eine Lücke, wo das Risiko am höchsten ist. Die Laufzeit sollte bis zum gesetzlichen Rentenalter reichen, aktuell 67 Jahre.

Verzicht auf § 19 VVG-Anzeigepflicht-Fallen

Gute Versicherer verzichten auf das Recht, bei unverschuldet falschen Angaben vom Vertrag zurückzutreten, und stellen klare, eindeutig beantwortbare Gesundheitsfragen. Das schützt Sie vor bösen Überraschungen im Leistungsfall.

Weltweiter Schutz & flexible Extras

Weltweite Geltung, Leistung bei Arbeitsunfähigkeit (AU-Klausel), garantierte Rentendynamik im Leistungsfall und Beitragsstundung bei Zahlungsschwierigkeiten runden einen starken Vertrag ab. Welche Extras sinnvoll sind, hängt von Ihrer Situation ab.

Ab wann zahlt die Berufsunfähigkeitsversicherung
und wie lange?

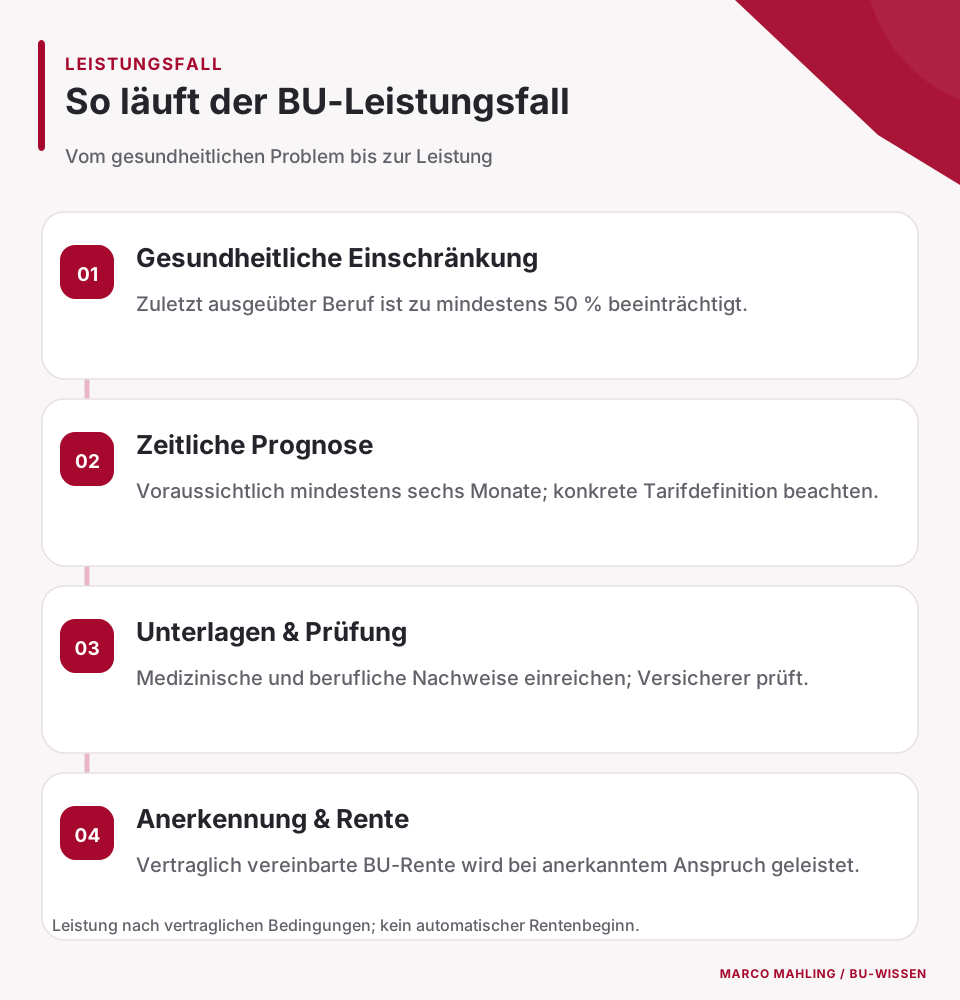
Die Leistungsvoraussetzung ist in guten Tarifen klar definiert: Sie gelten als berufsunfähig, wenn Sie Ihren zuletzt ausgeübten Beruf aufgrund von Krankheit, Unfall oder Kräfteverfall voraussichtlich mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben können. Beide Werte sind entscheidend: der 50-Prozent-Grad und der Sechs-Monats-Zeitraum. Ein ärztliches Gutachten belegt den Zustand, der Versicherer prüft den Antrag.

Die Rente wird dann rückwirkend ab Beginn der Berufsunfähigkeit gezahlt – in guten Bedingungen auch dann, wenn die Meldung später erfolgt. Sie läuft, solange die Berufsunfähigkeit besteht, maximal bis zum vereinbarten Endalter. Wichtig zu wissen: Die BU zahlt zusätzlich zu Krankengeld oder anderen Leistungen; ein weit verbreiteter Irrtum ist, dass sich beides ausschließt. Bei psychischen Erkrankungen leisten gute Tarife genauso wie bei körperlichen – entscheidend ist der Grad der Beeinträchtigung, nicht die Diagnose.

Und wann zahlt eine Berufsunfähigkeitsversicherung nicht? Die häufigsten Gründe für Streitfälle sind falsch beantwortete Gesundheitsfragen bei Antragstellung, das Nichterreichen der 50-Prozent-Schwelle und unklare medizinische Dokumentation. Genau deshalb legen wir so viel Wert auf saubere Antragstellung und begleiten unsere Mandanten auch im Leistungsfall, wenn es darauf ankommt.

Berufsunfähigkeitsversicherung nach Lebenssituation

Der richtige Zeitpunkt und der richtige Tarif hängen von Ihrer Situation ab. Diese vier Gruppen beraten wir am häufigsten.

Studenten und Berufseinsteiger

Der früheste Einstieg ist der günstigste: niedriges Eintrittsalter, meist keine Vorerkrankungen, volle Tarifauswahl. Gute Tarife versichern Studenten bereits im angestrebten Beruf. Mit Nachversicherungsgarantien wächst der Vertrag später mit Gehalt und Verantwortung mit und das ohne neuer Gesundheitsprüfung.

Angestellte und Akademiker

Auch im Bürojob ist die BU Pflichtprogramm. Psychische Erkrankungen sind die häufigste Ursache für Berufsunfähigkeit und treffen Wissensarbeiter besonders oft. Der Vorteil: Kaufmännische und akademische Berufe werden günstig eingestuft. 70 bis 80 Prozent vom Netto als Rentenhöhe sind hier die Richtschnur.

Handwerker und körperlich Tätige

Höheres Risiko, höhere Beiträge, aber auch der größte Bedarf. Die Einstufung desselben Berufs unterscheidet sich zwischen Versicherern erheblich; der unabhängige Vergleich spart hier oft 30 bis 40 Prozent. Wichtig: realistische Angaben zur Tätigkeit (Anteil körperlicher Arbeit, Personalverantwortung), denn sie beeinflussen die Einstufung direkt.

Beamte und Anwärter

Beamte brauchen eine BU mit echter Dienstunfähigkeitsklausel (DU-Klausel): Sie stellt sicher, dass die Versicherung zahlt, wenn der Dienstherr Sie wegen Dienstunfähigkeit in den Ruhestand versetzt. Gerade junge Beamte und Anwärter haben ohne DU-Absicherung kaum Ansprüche. Hier beraten wir mit spezialisierten Tarifen.

Aus der Beratungspraxis: Welches Produkt steuerlich am besten zu Ihnen passt, hängt davon ab, wie hoch Ihre Steuerlast heute ist und wie hoch sie im Ruhestand sein wird. Wir rechnen das systematisch durch.

Gesundheitsfragen:
Die wichtigste Hürde sauber genommen

Die Gesundheitsfragen im Antrag sind das Fundament Ihres Vertrags: Je nach Versicherer werden ambulante Behandlungen der letzten 5 Jahre und stationäre der letzten 10 Jahre abgefragt. Falsche oder unvollständige Angaben – auch unabsichtliche – können den Versicherungsschutz noch Jahre später kosten. Deshalb gehen wir die Fragen gemeinsam durch und rekonstruieren die Krankenakte, bevor der Antrag gestellt wird.


Bei Vorerkrankungen ist die anonyme Risikovoranfrage der Königsweg: Wir fragen bei mehreren Versicherern gleichzeitig an, wie sie Ihr Risiko einschätzen – ohne Ihren Namen. So erfahren Sie, wer Sie zu welchen Konditionen annimmt, ohne dass eine Ablehnung in den Wagnisdatenbanken der Branche landet. Erst mit dem besten Ergebnis stellen wir den echten Antrag.


Und wenn eine klassische BU nicht mehr möglich ist? Dann gibt es Tarife mit vereinfachten Gesundheitsfragen über Gruppenverträge, Aktionsangebote mit reduzierter Prüfung oder die Alternativen im nächsten Abschnitt. Aufgeben ist keine Beratungsstrategie.

Alternativen zur Berufsunfähigkeitsversicherung

Die BU ist der Goldstandard der Arbeitskraftabsicherung, aber nicht für jeden erreichbar oder passend.
Diese Alternativen bieten echten Schutz, wenn die klassische BU nicht infrage kommt.

Grundfähigkeitsversicherung

Sie zahlt eine Rente, wenn Sie definierte Grundfähigkeiten verlieren, etwa Gehen, Greifen, Sehen, Autofahren oder den Gebrauch der Hände. Der Vorteil: einfachere Gesundheitsprüfung und günstigere Beiträge, gerade für körperlich Tätige. Der Nachteil: Psychische Erkrankungen sind meist nur eingeschränkt abgedeckt.

Erwerbsunfähigkeitsversicherung

Sie leistet, wenn Sie gar keiner Erwerbstätigkeit mehr nachgehen können. Hier ist jedoch die Hürde höher als bei der BU, dafür ist der Beitrag deutlich niedriger. Eine sinnvolle Basisabsicherung, wenn die BU am Budget oder an der Gesundheit scheitert.

Schwere-Krankheiten-Versicherung (Dread Disease)

Sie zahlt eine einmalige Kapitalsumme bei Diagnose definierter schwerer Erkrankungen wie Krebs, Herzinfarkt oder Schlaganfall. Gut als Ergänzung oder Notlösung, aber langfristig kein Ersatz für eine laufende Rente. Psychische Erkrankungen sind hier nicht versichert.

💡 Ehrlich eingeordnet: Keine dieser Alternativen ersetzt eine gute BU vollständig. Sie sind zweite Wahl – aber eine gute zweite Wahl ist besser als gar kein Schutz. Welche passt, klären wir im Gespräch anhand Ihrer Gesundheit, Ihres Berufs und Ihres Budgets.

Warum unabhängige Beratung bei der BU entscheidet

Ein BU-Vertrag läuft 30, 40 Jahre und beweist seine Qualität erst im Leistungsfall.
Diese Tragweite verdient mehr als einen Online-Rechner und mehr als den Haustarif eines einzelnen Anbieters.

Unabhängig

Wir vergleichen die Bedingungswerke aller relevanten Versicherer, nicht nur Beiträge. Empfohlen wird der Tarif, der zu Ihrem Beruf, Ihrer Gesundheit und Ihrem Leben passt, nicht der mit der höchsten Provision.

Spezialisiert

Mit über 500 begleiteten BU-Verträgen und eigenem BU-Wissensbereich gehört die Arbeitskraftabsicherung zu den Kernkompetenzen unseres Hauses, inklusive anonymer Risikovoranfrage und Begleitung im Leistungsfall.

Persönlich & digital

Beratung online, telefonisch oder vor Ort, wie es Ihnen passt. Verträge und Nachversicherungen verwalten Sie digital über die simplr-App, mit uns als festem Ansprechpartner dahinter.

Unverbindliche Beratung

Bereit, Ihr größtes Vermögen abzusichern?

In einem unverbindlichen Erstgespräch berechnen wir Ihre Versorgungslücke, klären Ihre Annahmechancen und finden den BU-Tarif, der im Ernstfall wirklich zahlt.

Häufig gestellte Fragen zur Berufsunfähigkeitsversicherung

Fragen? Hier stehen die Antworten

Sie zahlt, wenn Sie Ihren zuletzt ausgeübten Beruf voraussichtlich mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben können, nachgewiesen durch ärztliche Unterlagen. Gute Tarife leisten rückwirkend ab Beginn der Berufsunfähigkeit, auch wenn die Meldung später erfolgt.

Die BU-Rente läuft, solange die Berufsunfähigkeit besteht, längstens bis zum vereinbarten Endalter, idealerweise 67 Jahre. Werden Sie wieder gesund, endet die Zahlung; werden Sie erneut berufsunfähig, lebt der Anspruch wieder auf.

Berufseinsteiger in Büroberufen zahlen für 1.500 Euro Monatsrente oft 30 bis 50 Euro monatlich, ein 35-jähriger Akademiker für 2.000 Euro meist 60 bis 90 Euro. Körperliche Berufe liegen höher. Entscheidend sind Eintrittsalter, Berufsgruppe, Gesundheit und Rentenhöhe.

Ja – gerade dort. Psychische Erkrankungen sind mit rund 32 Prozent die häufigste Ursache für Berufsunfähigkeit und treffen Büro- und Wissensarbeiter besonders häufig. Der Vorteil: Büroberufe werden günstig eingestuft, der Schutz ist vergleichsweise preiswert.

Die häufigsten Gründe: falsch beantwortete Gesundheitsfragen bei Antragstellung, Nichterreichen der 50-Prozent-Schwelle oder fehlende ärztliche Dokumentation. Mit sauberer Antragstellung und guten Bedingungen lassen sich diese Risiken weitgehend ausschließen – die Anerkennungsquoten guter Versicherer liegen deutlich höher als ihr Ruf.

Die abstrakte Verweisung erlaubt dem Versicherer, die Zahlung zu verweigern, wenn Sie theoretisch irgendeinen anderen Beruf ausüben könnten, unabhängig davon, ob Sie dort eine Stelle finden. Gute Tarife verzichten vollständig darauf. Dieser Verzicht ist das wichtigste einzelne Qualitätskriterium im BU-Vertrag.

Als Faustregel gelten 70 bis 80 Prozent Ihres Nettoeinkommens. Die Rente muss Miete, Lebenshaltung und idealerweise auch die weiterlaufende Altersvorsorge tragen können. Zu niedrig angesetzte Renten sind einer der häufigsten Fehler, denn im Leistungsfall lässt sich nichts mehr erhöhen.

Oft ja. Über die anonyme Risikovoranfrage finden wir heraus, welcher Versicherer Sie zu welchen Konditionen annimmt, ohne dass eine Ablehnung aktenkundig wird. Je nach Diagnose sind normale Annahme, Zuschlag oder Ausschlussklausel möglich. Falls keine BU mehr geht, beraten wir zu Alternativen wie der Grundfähigkeitsversicherung.

Vertiefen Sie diese Themen: Ihr Wissensbereich zur BU

Diese Seite bietet den Gesamtüberblick. Für Detailfragen finden Sie hier unsere spezialisierten Cluster-Artikel.

Grundlagen und Entscheidung

Zielgruppen

  • BU für Studenten – Der früheste und günstigste Einstieg
  • BU für Beamte – Dienstunfähigkeitsklausel richtig wählen
  • BU für Selbstständige – Absicherung ohne staatliches Netz
  • BU für Handwerker – Berufsgruppen-Einstufung optimal nutzen

Antrag und Gesundheit

Leistung und Alternativen

Marco Mahling

Über Marco Mahling – Ihr Berater

Marco Mahling ist seit über fünfzehn Jahren als unabhängiger Versicherungsmakler und Finanzberater tätig. Mit über 1.000 geprüften Fünf-Sterne-Bewertungen zählt er zu den am besten bewerteten unabhängigen Beratern Deutschlands. Sein Fokus liegt auf der ehrlichen Beratung zur Berufsunfähigkeitsversicherung, zur privaten Krankenversicherung und zur Altersvorsorge.

Vereinbaren Sie jetzt ein unverbindliches Erstgespräch
Lassen Sie uns über Ihre Zukunft sprechen. Schreiben Sie mich an oder nutzen Sie unser einfaches Kontaktformular – Ich freue mich auf unser Kennenlernen und eine mögliche Zusammenarbeit!

Kontaktformular

Allgemeines Kontaktformular

Lesen Sie bitte vor dem Versand Ihrer Benachrichtigung die datenschutzrechtlichen Belehrungen und Hinweise und klicken Sie zur Bestätigung Ihrer Kenntnisnahme auf das nebenstehende Kästchen. Erst nach Lesen und Bestätigung der datenschutzrechtlichen Belehrung ist der Versand der E-Mail möglich.

Terminvereinbarung

Terminvereinbarung

Lesen Sie bitte vor dem Versand Ihrer Benachrichtigung die datenschutzrechtlichen Belehrungen und Hinweise und klicken Sie zur Bestätigung Ihrer Kenntnisnahme auf das nebenstehende Kästchen. Erst nach Lesen und Bestätigung der datenschutzrechtlichen Belehrung ist der Versand der E-Mail möglich.

Rückruf-Service

Rückruf-Service

Lesen Sie bitte vor dem Versand Ihrer Benachrichtigung die datenschutzrechtlichen Belehrungen und Hinweise und klicken Sie zur Bestätigung Ihrer Kenntnisnahme auf das nebenstehende Kästchen. Erst nach Lesen und Bestätigung der datenschutzrechtlichen Belehrung ist der Versand der E-Mail möglich.

Online-Kalender

Vertrag widerrufen

Empfänger des Widerrufs

Finanzdienstleistungen Marco Mahling GmbH & Co. KG
Olgastraße 9 · 80636 München · anfrage@marco-mahling.de

Widerrufsformular

Wir verwenden Ihre Angaben ausschließlich zur Bearbeitung Ihres Widerrufs. Weitere Informationen finden Sie in unserer Datenschutzerklärung.

Widerruf bestätigen

Hiermit widerrufe ich meine auf den Abschluss des oben bezeichneten Vertrags gerichtete Vertragserklärung.

Bitte prüfen Sie Ihre Angaben. Mit einem Klick auf „Widerruf bestätigen“ wird Ihr Widerruf verbindlich übermittelt.


Privathaftpflicht