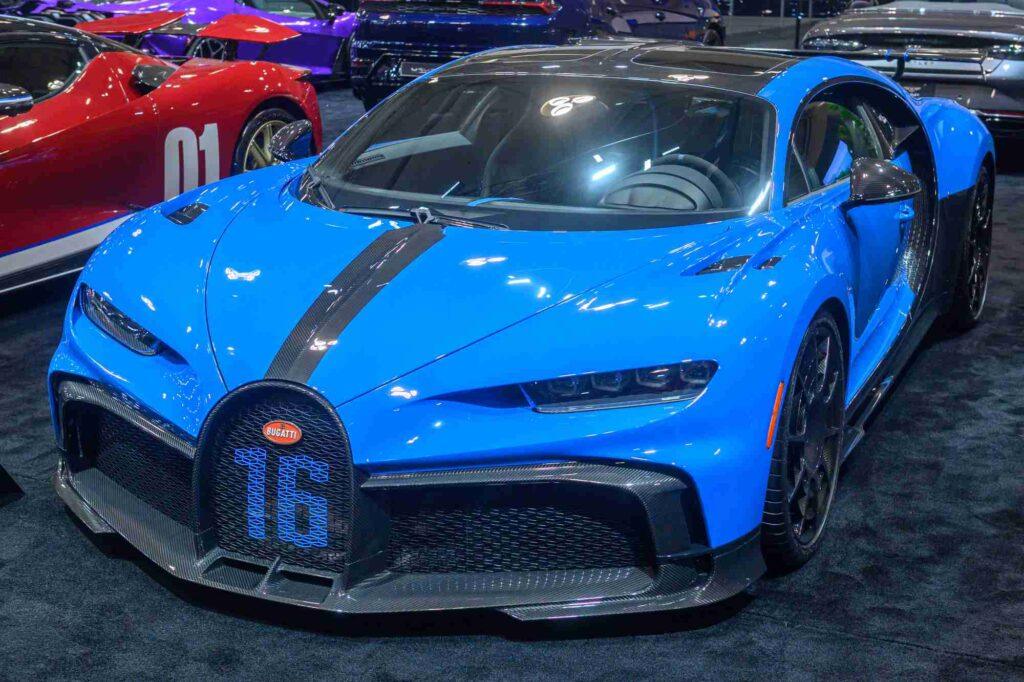
angemessen und unkompliziert zu versichern
Wer einen Bugatti Chiron versichern möchte, steht vor besonderen Anforderungen. Die geringe Stückzahl erschwert die Vergleichbarkeit am Markt, die verschiedenen Modellvarianten unterscheiden sich teilweise deutlich voneinander und die hochkomplexe Technik stellt besondere Ansprüche an eine fachgerechte Reparatur. Hinzu kommt die Frage, welcher Wert einem solchen Fahrzeug im Schadenfall tatsächlich zugrunde gelegt wird.
Auch die Kosten einer Kfz-Versicherung für den Bugatti Chiron lassen sich daher nicht sinnvoll mit einer pauschalen Zahl beantworten. Fahrzeugwert, Modellvariante, Nutzung, Fahrerkreis, Abstellort und gewünschter Leistungsumfang können die Konditionen ganz wesentlich mitbestimmen.
Blicken wir uns in diesem Beitrag den Bugatti Chiron selbst genauer an: seine Technik, sein Wert, seine verschiedenen Varianten – und natürlich die Besonderheiten, die bei seiner Versicherung berücksichtigt werden sollten.
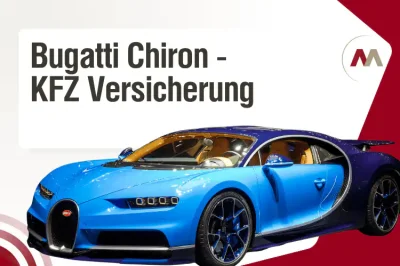
KFZ Versicherung für Ihren Bugatti Chiron finden – Hier klicken500 Exemplare, 1.500 PS und eine Höchstgeschwindigkeit von 420 km/h: Schon die Eckdaten des Bugatti Chiron zeigen, dass es sich hier nicht um einen gewöhnlichen Supersportwagen handelt. Zwischen 2016 und 2024 wurde der Nachfolger des Bugatti Veyron produziert. Unter der Karosserie arbeitet ein 8,0-Liter-W16-Motor mit vier Turboladern, der in der Basisversion 1.500 PS und ein maximales Drehmoment von 1.600 Newtonmetern entwickelt. Und auch der Fahrzeugwert bewegt sich in einer außergewöhnlichen Größenordnung. Bereits der Neupreis lag im Millionenbereich, bei einzelnen Varianten nochmals deutlich darüber. Gleichzeitig wurde die gesamte Chiron-Baureihe auf 500 Fahrzeuge begrenzt.
Versicherung: Warum der Bugatti Chiron aus dem üblichen Raster fällt
Bei einem Bugatti Chiron ist nicht allein der Kaufpreis außergewöhnlich. Es ist vielmehr das Zusammenspiel aus Millionenwert, geringer Stückzahl, enormer Leistung und hochspezialisierter Technik, das seine Absicherung anspruchsvoll macht.
Bei einem weit verbreiteten Fahrzeug können Versicherer auf umfangreiche Erfahrungswerte zurückgreifen. Es existieren zahlreiche baugleiche Modelle, Reparaturkosten und Ersatzteilpreise lassen sich vergleichsweise gut kalkulieren und auf dem Gebrauchtwagenmarkt finden sich genügend Angebote, um den aktuellen Fahrzeugwert einzuordnen.
Beim Chiron ist die Ausgangslage eine andere. Von der gesamten Baureihe wurden lediglich 500 Exemplare produziert. Entsprechend klein ist die Zahl der Fahrzeuge, die zu einem bestimmten Zeitpunkt tatsächlich gehandelt werden. Zusätzlich existiert der Chiron in mehreren Ausführungen, die sich bei technischer Auslegung, Leistung, Limitierung und ursprünglichem Preis teilweise erheblich unterscheiden.
Hinzu kommt die Konstruktion selbst: Ein 8,0-Liter-W16 mit vier Turboladern, 1.500 PS in der Basisversion, komplexe Fahrwerkstechnik und eine Hochleistungsbremsanlage gehören nicht zum gewöhnlichen Werkstattalltag.
Soll ein Bugatti Chiron versichert werden, sollten daher insbesondere folgende Punkte berücksichtigt werden:
- der aktuelle Wert des Fahrzeugs,
- die genaue Chiron-Variante,
- individuelle Ausstattung und Konfiguration,
- die geringe Zahl verfügbarer Vergleichsfahrzeuge,
- die Wiederbeschaffungsmöglichkeiten nach Totalschaden oder Diebstahl,
- die technischen Anforderungen an Reparatur und Werkstatt,
- Jahresfahrleistung und Fahrerkreis,
- Nutzung, Abstellort und Sicherung,
- sowie die Frage, ob der Chiron regelmäßig bewegt oder überwiegend gesammelt wird.
Ein Chiron lässt sich daher nur bedingt anhand klassischer Fahrzeugdaten wie Erstzulassung, Leistung oder Listenpreis einordnen. Für eine passende Absicherung kommt es vielmehr darauf an, um welches konkrete Fahrzeug es sich handelt, welche Besonderheiten es aufweist und wie es tatsächlich genutzt wird.
Warum das so ist, zeigt ein genauer Blick auf seine Technik.
Der Bugatti Chiron im Detail: Was seine Technik für die Versicherung bedeutet
Als Bugatti den Chiron 2016 auf dem Genfer Auto-Salon präsentierte, trat er die Nachfolge des bereits außergewöhnlichen Veyron an. Die Produktion lief bis 2024; anschließend folgte mit dem Tourbillon die nächste Modellgeneration.
Für die Versicherung ist allerdings weniger die Modellhistorie als vielmehr die Konstruktion interessant. Gerade sie zeigt, weshalb Reparaturwege und Werkstattwahl bei einem Chiron besondere Aufmerksamkeit verdienen.
Der W16-Motor: 1.500 PS aus acht Litern Hubraum
Das Herzstück des Chiron ist sein 8,0-Liter-W16-Motor.
In der Basisversion leistet er 1.103 kW beziehungsweise 1.500 PS und stellt zwischen 2.000 und 6.000 Umdrehungen pro Minute bis zu 1.600 Newtonmeter Drehmoment bereit. Für die Aufladung sorgen vier Turbolader. Bei niedrigeren Drehzahlen arbeiten zunächst zwei, bevor die weiteren Turbolader zugeschaltet werden.
Für Fahrer ist diese Technik ein wesentlicher Teil der Faszination des Chiron. Im Schadenfall zeigt sie zugleich, auf welchem technischen Niveau Reparaturen stattfinden müssen.
Ist beispielsweise der Antriebsstrang betroffen, handelt es sich nicht um eine Motorisierung, für die gewöhnliche Reparaturbetriebe auf alltägliche Erfahrungswerte zurückgreifen können. Diagnose, Instandsetzung und Teileversorgung können spezialisiertes Know-how sowie entsprechend geeignete Reparaturwege erfordern.
Bei der Versicherung eines Bugatti Chiron sollte deshalb auch geprüft werden, unter welchen Bedingungen eine Instandsetzung erfolgen kann und welche Vorgaben der Vertrag dafür vorsieht.
420 km/h: außergewöhnliche Performance, besonderes Fahrzeugprofil
Auch die Fahrleistungen verdeutlichen, in welcher Liga sich der Chiron bewegt – besser gesagt rast.
Die Basisversion beschleunigt laut den technischen Daten in 2,4 Sekunden von 0 auf 100 km/h, in 6,1 Sekunden auf 200 km/h und in 13,1 Sekunden auf 300 km/h. Die Höchstgeschwindigkeit ist ab Werk elektronisch auf 420 km/h begrenzt. Für den Top-Speed-Modus ist ein zusätzlicher Schlüssel vorgesehen; in anderen Fahrmodi liegt die Begrenzung niedriger.
Aus diesen Leistungswerten lässt sich allerdings nicht unmittelbar ableiten, wie teuer die Versicherung eines Chiron ausfällt. Die Geschwindigkeit ist nur ein Teil des Gesamtbildes. Ebenso wichtig ist, wie das Fahrzeug tatsächlich genutzt wird. Ein Chiron, der lediglich zu ausgewählten Anlässen bewegt wird, bringt andere Voraussetzungen mit als ein Exemplar, das regelmäßig lange Strecken zurücklegt. Leistung, Fahrerkreis und Nutzung sollten deshalb gemeinsam betrachtet werden.
Carbon-Keramik, Luftbremse und adaptives Fahrwerk
Besonders eindrucksvoll zeigt sich der Chiron dort, wo enorme Leistung nicht nur erzeugt, sondern durch hochspezialisierte Technik beherrschbar gemacht wird.
Die Bremsanlage arbeitet mit Bremsscheiben aus keramischem, kohlenstofffaserverstärktem Siliziumkarbid. Hinzu kommen Bremssättel aus Titan. Beim Bremsen kann sich außerdem der Heckflügel aufstellen und als Luftbremse wirken. Die Federung ist adaptiv ausgelegt und lässt sich über verschiedene Fahrmodi anpassen. Dazu gehören unter anderem „EB“, „Lift“, „Handling“ und „Autobahn“.
Was technisch beeindruckt, kann nach einem Unfall praktische Bedeutung bekommen. Fahrwerk, Bremsanlage, aktive Aerodynamik und weitere Komponenten greifen beim Chiron eng ineinander. Auch eine lokal begrenzte Beschädigung kann dadurch technisch aufwendiger ausfallen als bei einem konventionellen Fahrzeug. Damit rückt die fachgerechte Reparatur in den Vordergrund. Der Vertrag sollte eine Instandsetzung ermöglichen, die dem technischen Anspruch des Fahrzeugs entspricht. Die Werkstattregelung ist bei einem Chiron deshalb mehr als ein nebensächliches Tarifdetail.
Telemetrie und Ferndiagnose: Technik bis ins Detail
Wie spezialisiert der Chiron konstruiert wurde, zeigt sich auch bei der Fahrzeugdiagnose.
Durch die gegenüber dem Veyron weiterentwickelte Telemetrie kann Bugatti laut dem vorliegenden Material Fahrzeugdaten aus der Ferne auswerten und technische Diagnosen zentral am Unternehmenssitz in Molsheim vornehmen.
Und genau diese Technik veranschaulicht, auf welchem Niveau Wartung und Diagnose bei diesem Fahrzeug stattfinden. Ein Chiron ist hierdurch nicht lediglich ein besonders leistungsstarker Pkw, sondern ein hochkomplexes Automobil, dessen technische Rahmenbedingungen auch bei der Absicherung mitgedacht werden sollten.
Nur 500 Exemplare weltweit: Was die Limitierung für die Bugatti-Chiron-Versicherung bedeutet
Bugatti begrenzte die Chiron-Baureihe auf insgesamt 500 Fahrzeuge. Damit existiert zwar eine gewisse Zahl potenzieller Vergleichsexemplare – ein breiter Markt ist daraus jedoch nicht entstanden. Ein Teil der Fahrzeuge befindet sich langfristig in privaten Sammlungen und wird kaum oder gar nicht öffentlich angeboten. Andere unterscheiden sich durch Baujahr, Laufleistung, Zustand oder individuelle Ausstattung. Hinzu kommen mehrere Chiron-Versionen mit eigener technischer Ausrichtung und teilweise nochmals deutlich geringerer Stückzahl.
Ein aktuell angebotenes Fahrzeug kann deshalb einen Anhaltspunkt für den Markt liefern, muss aber nicht automatisch einen geeigneten Vergleich zum eigenen Chiron darstellen. Für die Versicherung hat diese begrenzte Vergleichbarkeit vor allem zwei Folgen: Zum einen muss der Wert des eigenen Exemplars möglichst nachvollziehbar angesetzt werden. Zum anderen ist eine Wiederbeschaffung nach einem Totalverlust nicht zwingend so unkompliziert wie bei einem Großserienmodell.
Dabei ist außerdem entscheidend, welche Chiron-Variante im konkreten Schadenfall betroffen ist. Ein Chiron Pur Sport ist weder technisch noch wirtschaftlich ohne Weiteres mit der ursprünglichen Ausführung gleichzusetzen; für einen Super Sport gilt dasselbe.
Damit wird die genaue Modellversion zu einem wesentlichen Bestandteil jeder fundierten Versicherungsanfrage.
Chiron ist nicht gleich Chiron: Warum die genaue Variante eine Rolle spielt
Wer von einem „Bugatti Chiron“ spricht, meint damit nicht zwangsläufig immer dasselbe Fahrzeug. Im Laufe seiner Produktionszeit entstanden verschiedene Versionen, die jeweils eigene Schwerpunkte setzen und sich teilweise deutlich bei Technik, Leistung und ursprünglichem Preis unterscheiden. Für die Versicherung reicht die Bezeichnung Bugatti Chiron daher nicht in jedem Fall aus, um das Fahrzeug präzise einzuordnen. Sehen wir uns also die verschiedenen Ausführungen und Varianten an.
Bugatti Chiron: Der Ausgangspunkt der Baureihe
Das 2016 vorgestellte Basismodell bildet den Ursprung der Chiron-Baureihe. Sein 8,0-Liter-W16 entwickelt 1.500 PS und 1.600 Nm Drehmoment, die Kraft wird über Allradantrieb und ein Siebengang-Doppelkupplungsgetriebe übertragen. Die Höchstgeschwindigkeit ist elektronisch auf 420 km/h begrenzt.
Schon diese Ausgangsversion bewegt sich technisch und wirtschaftlich weit außerhalb gewöhnlicher Sportwagenmaßstäbe.
Bugatti Chiron Sport: stärker auf Fahrdynamik ausgelegt
2018 folgte der Chiron Sport. Die Motorleistung von 1.500 PS blieb unverändert, Bugatti passte jedoch unter anderem die Fahrwerksabstimmung an und reduzierte das Gewicht um rund 18 Kilogramm. Leichtere Räder und weitere gewichtsoptimierte Komponenten sollten die Fahrdynamik verbessern; hinzu kam eine Dynamic-Torque-Vectoring-Funktion.
Damit unterscheidet sich der Chiron Sport bereits in wesentlichen Details von der ursprünglichen Ausführung. Entsprechend sollte bei einer Anfrage ausdrücklich angegeben werden, wenn genau diese Version versichert werden soll.
Bugatti Chiron Pur Sport: kompromissloser auf Kurven ausgelegt
Noch stärker verändert wurde der Chiron Pur Sport.
Diese Variante wurde auf 60 Exemplare begrenzt und auf höhere Kurvengeschwindigkeiten ausgelegt. Bugatti reduzierte das Gewicht um 50 Kilogramm, veränderte die Aerodynamik, legte den Motor für höhere Drehzahlen aus und übersetzte das Getriebe kürzer. Äußerlich fällt unter anderem der 1,90 Meter breite Heckflügel auf.
Damit bringt der Pur Sport eine eigene technische Charakteristik und eine nochmals geringere Stückzahl mit. Beides kann sich auf Marktwert, Vergleichbarkeit und Reparaturaufwand auswirken.
Bugatti Chiron Super Sport: 1.600 PS und Fokus auf Höchstgeschwindigkeit
Mit dem Chiron Super Sport verschob Bugatti den Schwerpunkt wiederum in Richtung maximaler Geschwindigkeit.
Die Karosserie wurde um rund 25 Zentimeter verlängert und aerodynamisch überarbeitet. Größere Turbolader und weitere Anpassungen am W16 steigerten die Leistung auf 1.600 PS. Die Höchstgeschwindigkeit ist elektronisch auf 440 km/h begrenzt. Die technischen Daten nennen einen Netto-Grundpreis von 3,2 Millionen Euro. Schon innerhalb der Chiron-Familie liegen damit erhebliche technische und wirtschaftliche Unterschiede vor.
Versicherung: das konkrete Exemplar entscheidet
Neben der Variante können weitere Merkmale die Einordnung prägen: Baujahr, Konfiguration, Laufleistung, Zustand, Fahrzeughistorie und besondere Ausstattung.
Ein Chiron, ein Chiron Sport, ein Pur Sport und ein Super Sport tragen denselben Modellnamen im Kern, sind jedoch nicht beliebig austauschbar. Eine möglichst genaue Fahrzeugbeschreibung schafft deshalb die Grundlage dafür, Wert und gewünschten Versicherungsschutz passend beurteilen zu können.
Was ist ein Bugatti Chiron wert – und welcher Wert sollte versichert werden?
Bei einem Fahrzeug dieser Wertklasse könnte man zunächst annehmen, der ursprüngliche Kaufpreis liefere bereits eine aussagekräftige Grundlage für die Versicherung. Dies würde beim Bugatti Chiron jedoch zu kurz greifen. Die Baureihe wurde über mehrere Jahre produziert, umfasst unterschiedliche Versionen und viele Fahrzeuge wurden individuell konfiguriert. Gleichzeitig ist der Markt bei insgesamt nur 500 Exemplaren überschaubar.
Der heutige wirtschaftliche Wert eines bestimmten Chiron kann deshalb vom ursprünglichen Neupreis abweichen.
Kaufpreis, Neupreis und heutiger Fahrzeugwert
Der Neupreis beschreibt den Betrag, zu dem das Fahrzeug ursprünglich angeboten beziehungsweise konfiguriert wurde. Bereits hier bestanden innerhalb der Baureihe erhebliche Unterschiede.
Der Kaufpreis bezeichnet dagegen den Betrag, den der aktuelle Eigentümer tatsächlich für das Fahrzeug bezahlt hat. Bei einem späteren Erwerb kann dieser deutlich vom ursprünglichen Preis abweichen.
Für den Versicherungsschutz kommt schließlich der heutige wirtschaftliche Wert des konkreten Exemplars hinzu und damit die Frage, auf welcher Grundlage bei einem Schaden reguliert wird.
Diese Werte sollten bei einem selten gehandelten Fahrzeug gut differenziert und nicht miteinander gleichgesetzt werden.
Die genaue Chiron-Version beeinflusst die Vergleichbarkeit
Ein Angebot für einen Chiron Pur Sport liefert keinen automatischen Vergleichswert für die ursprüngliche Chiron-Version. Ebenso wenig ist ein Super Sport eine geeignete Referenz für jede andere Ausführung.
Auch innerhalb derselben Variante können Laufleistung, Zustand, Historie und Konfiguration die Marktposition beeinflussen. Erschwerend kommt hinzu, dass öffentlich angebotene Fahrzeuge nur einen kleinen Ausschnitt des Gesamtbestandes darstellen.
Wenige Inserate oder Einzelverkäufe liefern deshalb nicht zwangsläufig ein vollständiges Bild davon, welchen Wert das eigene Exemplar besitzt.
Individuelle Konfigurationen gehören in die Bewertung
Bugatti-Fahrzeuge werden häufig stark auf den jeweiligen Käufer zugeschnitten. Farben, Materialien und weitere Ausstattungsdetails können ein konkretes Fahrzeug von anderen Exemplaren derselben Variante unterscheiden. Bei der Bewertung sollte daher nicht allein der Modellname betrachtet werden. Je genauer die tatsächliche Ausführung dokumentiert ist, desto besser lässt sich nachvollziehen, welcher Vermögenswert abgesichert werden soll.
Wertgutachten und Unterlagen können eine wichtige Grundlage schaffen
Bei einem Fahrzeug im Millionenbereich kann es sinnvoll sein, seinen Wert bereits vor einem Schaden nachvollziehbar zu dokumentieren. Je nach Anforderungen des Versicherers können hierzu Kaufvertrag, Rechnungen, Angaben zur Konfiguration, Fahrzeugunterlagen oder ein professionelles Wertgutachten gehören.
Ein Gutachten garantiert zwar nicht automatisch eine spätere Auszahlung in exakt derselben Höhe, es kann jedoch Zustand, Ausstattung und den zum Bewertungszeitpunkt festgestellten Wert belastbar dokumentieren. Auch sollte eine einmal vorgenommene Bewertung nicht zwangsläufig über Jahre unverändert fortgeschrieben werden. Entwickelt sich der Markt, kann eine erneute Prüfung der bestehenden Absicherung sinnvoll sein.
Der ursprüngliche Millionenpreis des Chiron beantwortet deshalb noch nicht, welcher Wert heute geschützt werden sollte. Maßgeblich ist die aktuelle wirtschaftliche Einordnung des jeweiligen Fahrzeugs und ihre Berücksichtigung im Vertrag.
Kann man einen Bugatti Chiron regulär versichern?
Grundsätzlich lässt sich auch ein Bugatti Chiron über eine gewöhnliche Kfz-Versicherung absichern. Die Besonderheit besteht weniger darin, ob Versicherungsschutz möglich ist, sondern darin, welche Anbieter Fahrzeuge dieser Größenordnung übernehmen und unter welchen Voraussetzungen.
Bei einem gewöhnlichen Serienfahrzeug läuft der Abschluss vielfach weitgehend automatisiert ab. Fahrzeugdaten werden eingegeben, Angaben zu Fahrer und Nutzung ergänzt und daraus entsteht ein Tarif.
Beim Chiron kann eine weitergehende Prüfung erforderlich sein. Millionenwert, hohe Leistung, kleine Stückzahl und spezialisierte Technik können dazu führen, dass zusätzliche Informationen oder Unterlagen benötigt werden.
Neben der genauen Version können beispielsweise Fahrzeugwert, Fahrerkreis, jährliche Nutzung, Abstellort und Sicherungsmaßnahmen in die Beurteilung einfließen.
Nicht jeder Versicherer muss einen Chiron übernehmen
Bei einem Fahrzeug wie dem Bugatti Chiron ist die Auswahl des Versicherers bereits Teil der Herausforderung. Nicht jeder Anbieter versichert Hypercars dieser Klasse; häufig hängt die Annahme von zusätzlichen Voraussetzungen wie Nutzung, Fahrerkreis, Abstellort oder Sicherung ab.
Die Suche nach einer geeigneten Chiron-Versicherung beginnt deshalb nicht zwingend mit dem Vergleich möglichst vieler Standardtarife. Zunächst kann zu klären sein, welche Anbieter für das Fahrzeug überhaupt infrage kommen. Erst danach lohnt sich der Blick auf Konditionen und Leistungsumfang.
Die Annahme allein reicht nicht aus
Dass ein Versicherer grundsätzlich bereit ist, einen Bugatti Chiron aufzunehmen, sagt noch wenig über die Qualität des Schutzes aus. Zu prüfen sind beispielsweise die Entschädigungsregelung bei Totalschaden, der zugrunde gelegte Fahrzeugwert und die korrekte Erfassung der jeweiligen Ausführung. Ebenso verdienen Reparaturvorgaben bei einem Fahrzeug mit W16-Technik, aktiver Aerodynamik und Hochleistungsbremsanlage besondere Aufmerksamkeit.
Die eigentliche Frage lautet deshalb nicht nur, ob ein Versicherer den Chiron übernimmt, sondern wie der Schutz im Ernstfall ausgestaltet ist.
Vollkasko für den Bugatti Chiron: Worauf es wirklich ankommt
Bei einem Bugatti Chiron stellt sich weniger die Frage, ob ein umfassender Kaskoschutz sinnvoll ist, sondern wie dieser im Einzelnen ausgestaltet sein muss. Denn die Bezeichnung „Vollkasko“ allein garantiert noch nicht, dass der Wagen im Schadenfall auch angemessen geschützt ist.
Die Kfz-Haftpflicht deckt Schäden ab, die Dritten durch das Fahrzeug entstehen. Teilkasko und Vollkasko betreffen hingegen den Schutz des eigenen Fahrzeugs – etwa bei Diebstahl, Glasbruch, Naturereignissen, Vandalismus oder selbst verursachten Unfallschäden. Gerade bei einem Chiron kommt es darauf an, ob diese Risiken nicht nur formal eingeschlossen sind, sondern auch mit passenden Summen, Bedingungen und Abläufen hinterlegt werden.
Welcher Wert wird bei Totalschaden oder Diebstahl ersetzt?
Bei einem Fahrzeug im Millionenbereich sollte eindeutig geregelt sein, welche Bewertungsgrundlage im Schadenfall gilt. Schon die verschiedenen Chiron-Ausführungen unterscheiden sich bei Preis, Technik und Marktposition. Eine Betrachtung, die lediglich auf der allgemeinen Modellbezeichnung basiert, kann daher zu kurz greifen.
Variante, aktuelle Bewertung und individuelle Ausstattung sollten so erfasst sein, dass der Vertrag das tatsächlich vorhandene Fahrzeug abbildet.
Konfiguration und Ausstattung vollständig erfassen
Gerade bei einem Bugatti kann die konkrete Ausführung stark individualisiert sein. Farben, Materialien und weitere Details können den Charakter und gegebenenfalls auch die wirtschaftliche Einordnung des Exemplars mitprägen. Deshalb sollte die Dokumentation möglichst genau zeigen, welches Fahrzeug Gegenstand der Versicherung ist.
Reparaturbedingungen nicht unterschätzen
Auch bei einem reparablen Schaden verdienen die Vertragsbedingungen – wie stets – Aufmerksamkeit. W16-Antrieb, adaptive Fahrwerkskomponenten, Hochleistungsbremsanlage und aktive aerodynamische Elemente erfordern eine fachgerechte Instandsetzung. Deshalb sollte geprüft werden, welche Reparaturvorgaben bestehen und ob eine für den Chiron geeignete Werkstatt gewählt werden kann.
Der günstigste Tarif ist nicht automatisch die beste Wahl
Bei einem Fahrzeug dieser Größenordnung kann eine einzelne Vertragsregelung im Schadenfall finanziell weit schwerer wiegen als eine vergleichsweise geringe Ersparnis beim Jahresbeitrag. Die Prämie sollte daher nie isoliert betrachtet werden. Wichtiger ist, ob der Vertrag den tatsächlichen Wert des Chiron realistisch abbildet und auch dort zuverlässig schützt, wo ein Schaden besonders gravierende finanzielle Folgen hätte.
Was kostet die Versicherung eines Bugatti Chiron?
Wer nach einer Kfz-Versicherung für den Bugatti Chiron sucht, möchte verständlicherweise wissen, mit welchen Kosten zu rechnen ist. Eine pauschale, belastbare Zahl können wir hier als freie – und seriöse – Versicherungsmakler und -Berater natürlich nicht geben. Schon innerhalb der Baureihe bestehen deutliche Unterschiede. Hinzu kommen die persönlichen und fahrzeugbezogenen Voraussetzungen des jeweiligen Besitzers.
Wovon die Versicherungsprämie abhängen kann
Für die Kalkulation können unter anderem folgende Angaben von Bedeutung sein:
- die genaue Chiron-Version,
- der aktuelle Fahrzeugwert,
- Fahrerkreis und Schadenhistorie,
- geplante Jahresfahrleistung,
- regelmäßiger Abstellort,
- vorhandene Sicherungsmaßnahmen,
- tatsächliche Nutzung,
- Höhe der Selbstbeteiligung,
- sowie der gewünschte Leistungsumfang.
Zwei Chiron derselben Baureihe können damit unter unterschiedlichen Voraussetzungen versichert werden.
Ein Fahrzeug, das nur wenige Male im Jahr aus einer gesicherten Sammlung bewegt wird, bringt ein anderes Nutzungsprofil mit als ein Chiron, der regelmäßig auf längeren Strecken unterwegs ist. Auch der vorgesehene Fahrerkreis kann die Kalkulation beeinflussen.
Der Preis entsteht aus dem konkreten Fall
Wer wissen möchte, was die Versicherung des eigenen Bugatti Chiron kostet, benötigt deshalb eine Kalkulation auf Grundlage der tatsächlichen Fahrzeug- und Nutzungsdaten. Erst dann lässt sich beurteilen, welche Anbieter infrage kommen und welche Konditionen möglich sind.
Bei einem Auto dieser Preisklasse sollte die Prämie zudem immer im Verhältnis zum geschützten Vermögenswert und zum Leistungsumfang betrachtet werden. Ein niedriger Beitrag hilft wenig, wenn an anderer Stelle wesentliche Einschränkungen bestehen.
Wie wird der Bugatti Chiron tatsächlich genutzt?
Nicht jeder Chiron verbringt sein motorisiertes Leben unter denselben Bedingungen. Ein Eigentümer bewegt das Fahrzeug nur zu besonderen Anlässen. Ein anderer nutzt es regelmäßig für längere Fahrten. Wieder ein anderes Exemplar ist Teil einer umfangreichen Sammlung und legt jährlich nur wenige Kilometer zurück.
Diese Unterschiede prägen das tatsächliche Nutzungsprofil und sollten bei der Anfrage möglichst realistisch abgebildet werden.
Jahresfahrleistung: Sammlerfahrzeug oder regelmäßig bewegt?
Der Chiron wurde nicht ausschließlich als statisches Sammlerstück entwickelt. Trotz seiner außergewöhnlichen Leistungsdaten handelt es sich um einen straßenzugelassenen Supersportwagen, der je nach Besitzer durchaus regelmäßig genutzt werden kann. Auch die verschiedenen Fahrmodi – darunter „EB“, „Lift“, „Handling“ und „Autobahn“ – zeigen, dass Bugatti unterschiedliche Einsatzsituationen vorgesehen hat.
Die geplante Jahresfahrleistung sollte deshalb möglichst realistisch angegeben werden. Eine künstlich niedrig angesetzte Kilometerzahl hilft wenig, wenn sie später nicht zur tatsächlichen Nutzung passt.
Wer fährt die 1.500 PS?
Auch der Fahrerkreis kann bei der Risikoeinschätzung eine Rolle spielen. Wird der Chiron ausschließlich vom Eigentümer bewegt? Darf auch der Partner fahren? Gibt es weitere Personen, die regelmäßig am Steuer sitzen?
Bei einem Fahrzeug mit 1.500 PS und außergewöhnlichem Leistungspotenzial kann diese Information in die Prüfung einfließen. Das bedeutet jedoch nicht automatisch, dass mehrere Fahrer zwangsläufig zu schlechteren Konditionen führen.
Abstellort und Sicherung
Auch der regelmäßige Standort ist nicht bei jedem Chiron gleich. Ein Sammler bewahrt den Wagen möglicherweise in einer gesicherten Fahrzeughalle auf. Ein anderer Eigentümer nutzt seinen Bugatti auf Reisen und stellt ihn regelmäßig an wechselnden Orten ab. Welche Anforderungen an Garage, Sicherungssysteme oder andere Schutzmaßnahmen gestellt werden, hängt vom jeweiligen Anbieter ab. Die tatsächlichen Gegebenheiten sollten daher möglichst präzise angegeben werden.
Auslandsfahrten von Anfang an mitdenken
Wer seinen Chiron auch außerhalb Deutschlands bewegt, sollte den räumlichen Geltungsbereich des Vertrags berücksichtigen. Im Schadenfall kann bei einem technisch derart spezialisierten Fahrzeug zudem wichtig werden, wo eine geeignete Reparatur möglich ist und welche Leistungen für Transport oder Rückführung vorgesehen sind. Die Absicherung sollte daher nicht nur zum Fahrzeugwert, sondern ebenso zur geplanten Nutzung passen.
Bugatti Chiron auf der Rennstrecke: Was gilt bei Trackdays?
Bei einem Fahrzeug mit einer Höchstgeschwindigkeit von bis zu 420 km/h liegt der Gedanke an Fahrertrainings oder Trackdays nahe. Der Chiron verfügt über einen eigenen Handling-Modus. Im vorliegenden Material wird außerdem ein „Easy-To-Drift“-Modus beschrieben, der den Fahrer beim Driften unterstützt. Daraus folgt jedoch noch nicht, dass jede Rennstreckennutzung automatisch vom normalen Versicherungsschutz umfasst ist.
Rennstrecke ist nicht gleich Rennstrecke
Je nach Vertragsgestaltung können bestimmte Fahrten auf Rennstrecken oder motorsportähnliche Veranstaltungen ausgeschlossen sein. Auch die Art des Events kann für die Einordnung eine Rolle spielen. Ein Fahrertraining ohne Zeitnahme kann anders behandelt werden als eine Veranstaltung, bei der Höchstgeschwindigkeit oder Bestzeiten im Mittelpunkt stehen. Wer mit seinem Bugatti Chiron an einem Trackday oder Fahrertraining teilnehmen möchte, sollte deshalb vorher ausdrücklich klären, ob für die geplante Veranstaltung Deckung besteht.
Extreme Leistung macht klare Bedingungen umso wichtiger
Das Basismodell ist auf 420 km/h begrenzt; beim Chiron Super Sport liegt die elektronische Begrenzung bei 440 km/h. Ein Vorserienfahrzeug aus dem späteren Super-Sport-Umfeld überschritt zudem die Marke von 300 mph beziehungsweise rund 490 km/h.
Diese Werte unterstreichen die technischen Möglichkeiten des Fahrzeugs. Eine Aussage über den Umfang des Rennstreckenschutzes lässt sich daraus jedoch nicht ableiten.Wer seinen Chiron außerhalb des gewöhnlichen Straßenverkehrs einsetzen möchte, sollte daher auf eine eindeutige vertragliche Regelung achten.
Totalschaden oder Diebstahl eines Bugatti Chiron: Was passiert, wenn kein passendes Ersatzfahrzeug verfügbar ist?
Bei einem Totalschaden oder Diebstahl geht es beim Bugatti Chiron nicht allein um die Höhe der Versicherungsleistung. Ebenso stellt sich die Frage, ob ein vergleichbares Fahrzeug überhaupt am Markt erhältlich ist. Von den insgesamt 500 produzierten Fahrzeugen verteilen sich viele auf unterschiedliche Versionen, Baujahre und Konfigurationen. Ein anderer Chiron ist deshalb nicht automatisch ein gleichwertiger Ersatz. Ein Chiron Sport kann sich deutlich von der ursprünglichen Version unterscheiden, ein Pur Sport wiederum von einem Super Sport. Selbst innerhalb derselben Ausführung können Ausstattung, Zustand und Historie den wirtschaftlichen Wert beeinflussen.
Finanzielle Entschädigung und tatsächliche Wiederbeschaffung sind nicht dasselbe
Eine Versicherung kann den finanziellen Verlust auf Grundlage der vereinbarten Bedingungen regulieren. Sie kann jedoch nicht gewährleisten, dass im selben Moment ein passendes Fahrzeug zum Verkauf steht. Befindet sich ein vergleichbares Exemplar langfristig in einer privaten Sammlung, bleibt es trotz ausreichender finanzieller Mittel zunächst unerreichbar. Ein hoher Entschädigungsbetrag schafft keine zusätzliche Marktverfügbarkeit. Genau deshalb muss zwischen der wirtschaftlichen Regulierung und der praktischen Wiederbeschaffung unterschieden werden.
Wenige Verkäufe erschweren die Einordnung
Je seltener eine bestimmte Variante gehandelt wird, desto kleiner ist die Datengrundlage für ihre Bewertung. Einzelne Verkaufspreise können Orientierung bieten, lassen sich aber nicht zwangsläufig auf jedes Fahrzeug übertragen. Konfiguration, Kilometerstand, Wartungs- und Fahrzeughistorie sowie Zustand sollten daher möglichst nachvollziehbar dokumentiert sein. Bei einem Diebstahl gewinnt diese Dokumentation zusätzlich an Bedeutung, weil das Fahrzeug selbst für eine spätere Begutachtung nicht mehr zur Verfügung steht.
Was eine Versicherung leisten kann – und was nicht
Bei einem Bugatti Chiron kann der Verlust zudem weit über den reinen Marktwert hinausgehen. Vielleicht wurde das Fahrzeug gemeinsam mit Bugatti individuell konfiguriert, besitzt eine besondere Geschichte oder nimmt innerhalb einer Sammlung eine herausgehobene Stellung ein. Diese persönliche Bedeutung lässt sich nicht vollständig in Geld ausdrücken.
Versichert werden kann der wirtschaftliche Schaden nach Maßgabe des Vertrags – nicht die emotionale Bedeutung des konkreten Fahrzeugs. Umso wichtiger ist es, zumindest dessen finanzielle Einordnung möglichst sauber festzuhalten und abzusichern.
Weshalb die Chiron-Versicherung mehr als einen Tarifvergleich erfordert
Für gewöhnliche Pkw sind Vergleichsportale praktisch: Fahrzeug auswählen, Nutzungsdaten ergänzen und verschiedene Tarife gegenüberstellen. Beim Bugatti Chiron reichen diese standardisierten Angaben möglicherweise nicht aus. Schon die genaue Version kann einen erheblichen Unterschied machen. Hinzu kommen Fahrzeugwert, individuelle Konfiguration, Sammlernutzung, Abstellort und gegebenenfalls besondere Anforderungen an Reparatur und Werkstattwahl.
Eine Eingabemaske kann viele dieser Faktoren nur eingeschränkt erfassen. Das bedeutet nicht, dass Vergleichsportale bei einem Chiron grundsätzlich nutzlos sind. Sie können einen ersten Überblick bieten. Für die abschließende Auswahl eines passenden Vertrags ist jedoch häufig eine genauere Betrachtung notwendig.
Spezialisierte Beratung bei einem Bugatti Chiron: sinnvoll und wichtig
Bei einem Chiron müssen verschiedene Informationen zusammengeführt werden, bevor ein Angebot fundiert beurteilt werden kann. Modellvariante, Fahrzeugwert, Konfiguration, Nutzung, Fahrerkreis, Abstellort und gewünschter Leistungsumfang bilden gemeinsam das Profil, auf dessen Grundlage geeignete Lösungen gesucht werden können.
Hinzu kommt, dass Versicherer Fahrzeuge dieser Größenordnung nicht nach identischen Maßstäben behandeln. Nicht jeder Anbieter übernimmt jeden Chiron; teilweise hängen Annahme und Konditionen von zusätzlichen Voraussetzungen ab.
Die Absicherung eines Bugatti Chiron hängt nicht allein vom Fahrzeug selbst ab, sondern auch davon, wie der jeweilige Versicherer solche Risiken einordnet. Ein Anbieter kann einen Bugatti Chiron grundsätzlich übernehmen, während ein anderer Fahrzeuge mit einem vergleichbaren Wert möglicherweise ausschließt oder zusätzliche Voraussetzungen stellt. Auch Art und Umfang der benötigten Unterlagen können variieren.
Spezialisierte Beratung setzt deshalb häufig schon vor dem eigentlichen Tarifvergleich an. Zunächst lässt sich prüfen, welche Anbieter für das Fahrzeug überhaupt infrage kommen. Anschließend können die möglichen Lösungen anhand der für den jeweiligen Chiron wichtigen Vertragsbestandteile gegenübergestellt werden.
Versicherung möglichst vor Übergabe oder Zulassung klären
Gerade bei einem Bugatti Chiron lohnt es sich, die Versicherungsfrage nicht bis zum letzten Moment aufzuschieben. Noch vor Übergabe oder Zulassung kann geklärt werden, welche Versicherer das Fahrzeug grundsätzlich übernehmen, welche Nachweise benötigt werden und ob besondere Voraussetzungen hinsichtlich Sicherung oder Abstellort bestehen. Auch der anzusetzende Fahrzeugwert lässt sich frühzeitig abstimmen.
Sie planen den Kauf eines Bugatti Chiron oder haben bereits ein konkretes Fahrzeug in Aussicht? Dann nehmen Sie am besten frühzeitig Kontakt mit uns auf. Gerne prüfen wir, welche Versicherer für Ihren Chiron infrage kommen, welche Unterlagen benötigt werden und welche Absicherung zu Fahrzeugwert, Nutzung und Ihren Anforderungen passt. So lässt sich der Versicherungsschutz rechtzeitig und ohne unnötigen Zeitdruck vorbereiten. Kommen Sie jederzeit auf uns zu – ob telefonisch, per E-Mail oder über unser Kontaktformular.
Diese Angaben werden für die Bugatti-Chiron-Versicherung benötigt
Damit ein Bugatti Chiron gezielt bei geeigneten Versicherern angefragt werden kann, sollten möglichst vollständige Angaben zum Fahrzeug und seiner Nutzung vorliegen. Besonders wichtig ist die genaue Modellvariante, da sich die verschiedenen Ausführungen technisch und wirtschaftlich deutlich unterscheiden können.
Je nach Einzelfall können unter anderem folgende Informationen benötigt werden:
- genaue Chiron-Version,
- Erstzulassung beziehungsweise Baujahr,
- Kaufpreis,
- aktueller Fahrzeugwert,
- individuelle Konfiguration und Ausstattung,
- Jahresfahrleistung,
- vorgesehener Fahrerkreis,
- regelmäßiger Abstellort,
- Art der Nutzung,
- gewünschter Versicherungsumfang,
- vorhandene Wertgutachten,
- sowie Kauf- und weitere Fahrzeugunterlagen.
Je vollständiger diese Informationen vorliegen, desto gezielter lässt sich prüfen, welche Anbieter und Vertragsmodelle für den jeweiligen Chiron infrage kommen.
Fazit: Einen Bugatti Chiron versichert man nicht nach einem Standardrezept
Ein Bugatti Chiron ist kein Fahrzeug, das sich allein über klassische Eckdaten oder einen regulären Tarifvergleich sinnvoll einordnen lässt. Seine limitierte Stückzahl, die hochspezialisierte Technik, die unterschiedlichen Modellvarianten und die individuelle Nutzung machen eine genaue Betrachtung erforderlich.
Für die Absicherung zählt deshalb nicht irgendeine Vollkasko, sondern ein Vertrag, der das konkrete Fahrzeug realistisch abbildet: seinen aktuellen Wert, seine Variante, seine Ausstattung, sein Nutzungsprofil und die Frage, was im Fall von Diebstahl, Totalschaden oder Reparatur tatsächlich geregelt ist.
Wer einen Bugatti Chiron versichern möchte, sollte daher frühzeitig prüfen lassen, welche Anbieter überhaupt infrage kommen und welche Lösung dem Fahrzeug im Ernstfall gerecht wird. Denn bei einem so seltenen und technisch anspruchsvollen Hypercar entscheidet nicht allein die Prämie, sondern vor allem, ob der Versicherungsschutz dann trägt, wenn es wirklich darauf ankommt.
Sie möchten Ihren Bugatti Chiron versichern oder haben bereits ein konkretes Fahrzeug in Aussicht? Dann unterstützen wir Sie gern dabei, eine passende Absicherung zu finden. Kontaktieren Sie uns frühzeitig, damit Fahrzeugwert, Nutzung, Unterlagen und Versicherungsoptionen sorgfältig geprüft und der Versicherungsschutz rechtzeitig vorbereitet werden können.
KFZ Versicherung für Ihren Bugatti Chiron finden – Hier klickenFAQ: Häufige Fragen zur Versicherung eines Bugatti Chiron
Kann man einen Bugatti Chiron normal versichern?
Grundsätzlich kann auch ein Bugatti Chiron über eine Kfz-Versicherung abgesichert werden. Aufgrund des hohen Fahrzeugwerts, der geringen Stückzahl und der besonderen Technik kann jedoch eine gesonderte Prüfung erforderlich sein. Ob und zu welchen Konditionen ein Angebot möglich ist, hängt vom jeweiligen Fahrzeug und den Annahmerichtlinien des Anbieters ab.
Was kostet die Versicherung eines Bugatti Chiron?
Ein pauschaler Jahresbeitrag lässt sich für einen Chiron nicht seriös nennen.Die Kosten können unter anderem von Modellvariante, Fahrzeugwert, Fahrerkreis, Schadenhistorie, Jahreskilometern, Abstellort, Nutzung, Selbstbeteiligung und gewünschtem Leistungsumfang abhängen. Für eine belastbare Kalkulation müssen deshalb die Daten des jeweiligen Chiron zugrunde gelegt werden.
Welche Vollkasko braucht ein Bugatti Chiron?
Wichtiger als die Bezeichnung „Vollkasko“ ist deren konkrete Ausgestaltung. Besondere Aufmerksamkeit verdienen unter anderem die Entschädigungsregelung bei Totalschaden oder Diebstahl, die korrekte Erfassung des Fahrzeugwerts sowie Vorgaben zu Reparatur und Werkstattwahl. Welche Lösung geeignet ist, richtet sich nach Fahrzeug und Nutzung.
Wie hoch ist der Versicherungswert eines Bugatti Chiron?
Der passende Wert lässt sich nicht pauschal aus der Modellbezeichnung ableiten. Variante, Baujahr, Konfiguration, Laufleistung, Zustand und Fahrzeughistorie können die wirtschaftliche Einordnung beeinflussen. Der ursprüngliche Neupreis muss daher nicht mit dem heutigen Fahrzeugwert übereinstimmen.
Braucht ein Bugatti Chiron ein Wertgutachten?
Ob ein Gutachten verlangt wird, richtet sich nach dem jeweiligen Anbieter und der konkreten Vertragslösung. Bei einem Fahrzeug im Millionenbereich kann eine professionelle Bewertung jedoch sinnvoll sein, um Zustand, Ausstattung und aktuellen Wert nachvollziehbar zu dokumentieren.
Kann ein Bugatti Chiron mit mehreren Millionen Euro Wert versichert werden?
Ein sehr hoher Fahrzeugwert schließt Versicherungsschutz grundsätzlich nicht aus. Allerdings bietet nicht jeder Versicherer Lösungen für Fahrzeuge dieser Größenordnung an. Eine gezielte Anfrage kann deshalb erforderlich sein.
Sind Chiron, Pur Sport und Super Sport versicherungstechnisch gleich?
Nein. Die verschiedenen Chiron-Versionen unterscheiden sich unter anderem bei technischer Ausrichtung, Leistung, Limitierung und ursprünglichem Preis. Für die Anfrage sollte deshalb immer genau angegeben werden, welche Ausführung versichert werden soll.
Ist ein Bugatti Chiron bei Trackdays versichert?
Das hängt vom jeweiligen Vertrag und von der konkreten Veranstaltung ab. Rennstreckenfahrten oder motorsportähnliche Veranstaltungen können ausgeschlossen oder gesondert geregelt sein. Vor einem Trackday sollte deshalb ausdrücklich geklärt werden, ob für die geplante Nutzung Versicherungsschutz besteht.
Was passiert bei einem Totalschaden, wenn kein vergleichbarer Chiron angeboten wird?
Die Versicherung kann den wirtschaftlichen Schaden nach den vereinbarten Bedingungen regulieren. Sie kann jedoch nicht gewährleisten, dass anschließend tatsächlich ein passendes Fahrzeug zum Kauf verfügbar ist. Gerade deshalb sind eine nachvollziehbare Bewertung und klare Entschädigungsregeln beim Chiron von besonderer Bedeutung.
Wo kann ich einen Bugatti Chiron versichern lassen?
Welche Versicherer einen Chiron übernehmen, hängt unter anderem von Fahrzeugwert, Variante, Nutzung und den jeweiligen Annahmerichtlinien ab. Bei einem Fahrzeug dieser Kategorie bietet sich deshalb eine gezielte Anfrage an.
Sie wollen ein anderes Fahrzeug als hier aufgelistet versichern?
Wir sind spezialisiert auf folgende Hersteller von Luxus- und Sportwagen:
- Aston Martin
- Bentley
- BMW M Modelle
- Ferrari
- Lamborghini
- Maserati
- McLaren
- Mercedes-AMG Modelle
- Porsche
- Rolls-Royce
Wichtig: wir erstellen niemals Angebote “von der Stange”! Jede Anfrage wird händisch bearbeitet und individuell berechnet und angefragt. Sollte Ihr Fahrzeughersteller nicht in der obigen Liste zu finden sein, schreiben Sie mir bitte eine individuelle Anfrage über das Kontaktformular.